Imóvel na planta ou pronto: como escolher a melhor opção
Decidir entre um imóvel na planta ou pronto é um dos passos mais importantes na busca pelo seu novo lar. A resposta para essa dúvida depende diretamente do seu orçamento e da sua urgência para realizar a mudança. Comprar na planta costuma oferecer preços menores e maior prazo de pagamento, enquanto o imóvel pronto entrega a segurança de pegar as chaves e mudar imediatamente.
Vamos detalhar os prós, os contras e as obrigações financeiras de cada formato para ajudar você a tomar uma decisão segura e sem dores de cabeça.
O que significa comprar imóvel na planta
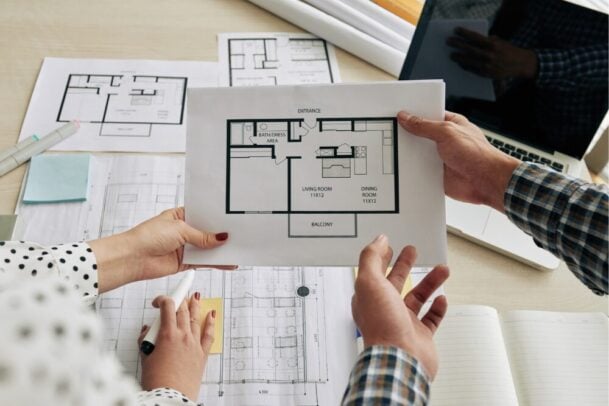
Comprar um imóvel na planta significa adquirir uma propriedade que ainda será construída ou que está em fase de obras. Nesse modelo, você negocia diretamente com a construtora e paga parcelas menores referentes à entrada durante o período de construção.
Durante essa etapa de obras, o saldo devedor sofre a cobrança do INCC, que é o Índice Nacional de Custo da Construção. Esse índice funciona como um reajuste mensal para cobrir as variações de preço dos materiais de construção e da mão de obra, garantindo que o projeto chegue até o final sem imprevistos financeiros para a construtora e para a entrega do seu bem.
Vantagens do imóvel na planta
- Preços mais acessíveis e alto potencial de valorização após a conclusão do projeto.
- Condições de pagamento flexíveis, permitindo o parcelamento da entrada direto com a construtora.
- Instalações elétricas e hidráulicas novas, o que reduz gastos com manutenção logo após a mudança.
- Possibilidade de personalizar acabamentos e adaptar a planta antes da entrega das chaves.
Desvantagens e riscos na planta
- Tempo de espera longo, que pode variar de dois a três anos até a conclusão da obra.
- Risco de atrasos na entrega ou de impasses legais com a construtora.
- Oscilação do valor final das parcelas devido ao reajuste do INCC ao longo dos meses.
Leia também: Como comprar imóvel com segurança: guia completo para evitar riscos
Como funciona a compra de um imóvel pronto
A compra de um imóvel pronto, seja ele novo ou usado, envolve a aquisição de um bem já finalizado e liberado para morar. A grande diferença dessa opção é que o pagamento total ou a aprovação do financiamento bancário precisa acontecer logo após a assinatura do contrato.
Logo no início desse processo, você precisará arcar com o ITBI. Trata-se do Imposto sobre Transmissão de Bens Imóveis, uma taxa municipal obrigatória cobrada para transferir a propriedade para o seu nome de forma legal e segura perante a prefeitura, além dos custos com o cartório de registro de imóveis.
Vantagens do imóvel pronto
- Mudança imediata após a liberação do financiamento e a assinatura dos documentos.
- Certeza sobre o espaço real, permitindo visitar os cômodos e planejar a disposição dos móveis com precisão.
- Visão clara sobre a vizinhança, o nível de ruído da rua e o funcionamento prático do condomínio.
- Facilidade para negociar descontos diretos com o proprietário caso você possua o valor para pagamento à vista.
Desvantagens do imóvel pronto
- Valor de compra mais alto em comparação com um projeto similar ainda em construção.
- Exigência de um montante financeiro maior para pagar a entrada e os impostos de uma só vez.
- Possibilidade de realizar reformas imediatas caso o imóvel seja mais antigo ou necessite de manutenção.
Leia também: Regras de financiamento imobiliário em 2026: o que vale na hora de comprar sua casa
Como decidir qual é a melhor opção para você
Para fazer uma escolha inteligente e alinhada com a sua realidade, avalie três pontos fundamentais do seu momento de vida:
- Avalie a sua urgência para a mudança: Se você precisa sair do aluguel ou vai casar nos próximos meses, o imóvel pronto é o caminho mais seguro. Se a meta de mudança é para daqui a dois ou três anos, a planta se torna muito mais vantajosa.
- Analise a sua reserva financeira atual: O imóvel pronto exige cerca de 20% do valor total em mãos para a entrada, além de fôlego para o ITBI e custos de cartório. Na planta, essa entrada é diluída em dezenas de parcelas suaves.
- Considere a sua tolerância a imprevistos: Construções envolvem a taxa INCC e eventuais atrasos normais de obra. Se você prefere previsibilidade total no valor pago mensalmente, o imóvel pronto oferece parcelas fixadas no financiamento bancário desde o primeiro dia.
Perguntas frequentes sobre a escolha do imóvel
Para facilitar a sua decisão e tirar as dúvidas mais comuns de forma rápida, separamos as respostas para as principais buscas sobre o tema.
É mais barato comprar na planta ou pronto?
Geralmente, comprar na planta é mais barato. As construtoras oferecem preços atrativos para captar recursos e financiar a obra. Um imóvel na planta pode custar até 30% menos do que um imóvel pronto com características semelhantes na mesma região.
Quando vale a pena comprar imóvel pronto?
Vale a pena comprar o imóvel pronto quando você tem urgência para se mudar, seja por conta de um casamento, aumento da família ou fim de um contrato de aluguel. Também é a melhor opção para quem já tem o valor da entrada (cerca de 20% do imóvel) poupado e prefere evitar os reajustes do INCC.
O financiamento é diferente nas duas opções?
Sim. No imóvel pronto, você financia o valor total com o banco logo após a compra e já começa a pagar as parcelas do financiamento. No imóvel na planta, você paga a entrada parcelada para a construtora durante a obra e só inicia o financiamento bancário após a emissão do Habite-se, que é o documento da prefeitura atestando que o imóvel está pronto para morar.
Encontre o imóvel ideal no Zap Imóveis
No Zap Imóveis você encontra o imóvel que faz sentido para a sua vida, seja ele um lançamento promissor ou um apartamento pronto para te receber.
Você pode usar a Busca inteligente do nosso site ou aplicativo para filtrar imóveis dentro do seu orçamento e na sua localização ideal, garantindo uma busca mais prática e assertiva.
Para ajudar ainda mais nessa decisão, a especialista Mônica Poplawski compartilha insights detalhados sobre o assunto. Ela traz reflexões essenciais para você equilibrar suas finanças e escolher o formato que realmente funciona para o seu bolso.
Leia também: